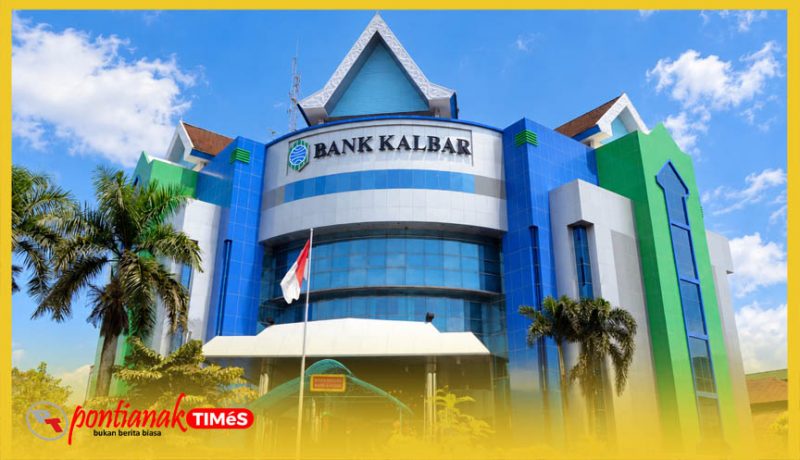
PONTIANAK – Bank Kalbar membukukan kredit dan pembiayaan Rp18,09 triliun hingga September 2026, tumbuh 4,99 persen dibandingkan periode yang sama tahun lalu. Di tengah ekspansi bisnis, bank ini juga mencatat laba Rp397,55 miliar dan rasio dana murah atau CASA sebesar 70,16 persen.
Capaian tersebut menunjukkan tiga fokus utama Bank Kalbar hingga Triwulan III 2026, yakni memperluas penyaluran kredit, meningkatkan profitabilitas, dan memperkuat struktur pendanaan agar bisnis tumbuh secara berkelanjutan.
Direktur Utama Bank Kalbar, Rokidi, mengatakan pertumbuhan bisnis perlu berjalan seiring dengan efisiensi pendanaan dan pengelolaan risiko. Karena itu, perusahaan tidak hanya mengejar peningkatan kredit, tetapi juga menjaga kualitas aset dan memperkuat struktur dana.
“Pertumbuhan bisnis harus berjalan seiring dengan kualitas aset dan efisiensi pendanaan. Karena itu, Bank Kalbar tidak hanya berfokus pada peningkatan penyaluran kredit, tetapi juga memperkuat struktur dana dan menjaga prinsip kehati-hatian agar kinerja dapat terus tumbuh secara berkelanjutan,” demikian pesan dalam bahan keterangan perusahaan.
Dari sisi penyaluran dana, kredit dan pembiayaan Bank Kalbar meningkat dari Rp17,23 triliun pada September 2025 menjadi Rp18,09 triliun pada September 2026. Secara tahunan, pertumbuhannya mencapai 4,99 persen.
Peningkatan kredit tersebut berjalan beriringan dengan pertumbuhan laba. Bank Kalbar membukukan laba Rp397,55 miliar pada September 2026, naik 2,82 persen dibandingkan periode yang sama tahun sebelumnya.
Untuk menjaga momentum pertumbuhan, Bank Kalbar juga memperkuat Current Account Saving Account (CASA), yaitu dana yang bersumber dari giro dan tabungan. Hingga September 2026, rasio CASA tercatat sebesar 70,16 persen.
Penguatan CASA menjadi strategi untuk memperbesar porsi dana berbiaya relatif rendah sekaligus meningkatkan efisiensi pendanaan. Struktur dana yang lebih efisien diharapkan memberi ruang bagi bank untuk mendukung ekspansi bisnis dan menjaga daya saing.
“Penguatan CASA menjadi salah satu prioritas kami. Kami ingin membangun struktur pendanaan yang semakin sehat dan efisien, sehingga Bank Kalbar dapat terus meningkatkan daya saing dan memberikan kontribusi yang lebih besar bagi perekonomian daerah,” ujar Rokidi.
Penyaluran Kredit
Di tengah pertumbuhan tersebut, Bank Kalbar tetap memantau risiko penyaluran kredit. Pada September 2026, rasio Non-Performing Loan (NPL) net tercatat 0,86 persen, sedangkan NPL gross sebesar 2,35 persen.
Kedua indikator itu menjadi bagian dari pemantauan kualitas aset dan pengelolaan risiko agar ekspansi kredit tetap berjalan secara terukur. Namun, untuk menilai tren kualitas kredit secara lebih menyeluruh, diperlukan data pembanding dari periode sebelumnya.
Rokidi menegaskan, keberlanjutan bisnis tidak hanya ditentukan oleh besarnya penyaluran kredit atau laba, tetapi juga kemampuan bank menjaga kepercayaan masyarakat, mengelola risiko, dan menghadirkan layanan keuangan yang sesuai dengan kebutuhan daerah.
Dengan capaian hingga September 2026, Bank Kalbar melanjutkan strategi pertumbuhan melalui penguatan kredit dan pembiayaan, peningkatan efisiensi pendanaan, serta pengelolaan kualitas aset. Langkah tersebut diarahkan untuk memperkuat daya saing bank sekaligus mendukung aktivitas ekonomi masyarakat Kalimantan Barat.[biz]
Editor: R. Rido Ibnu Syahrie I Google News Pontianak Times


